
 حالة الطقس

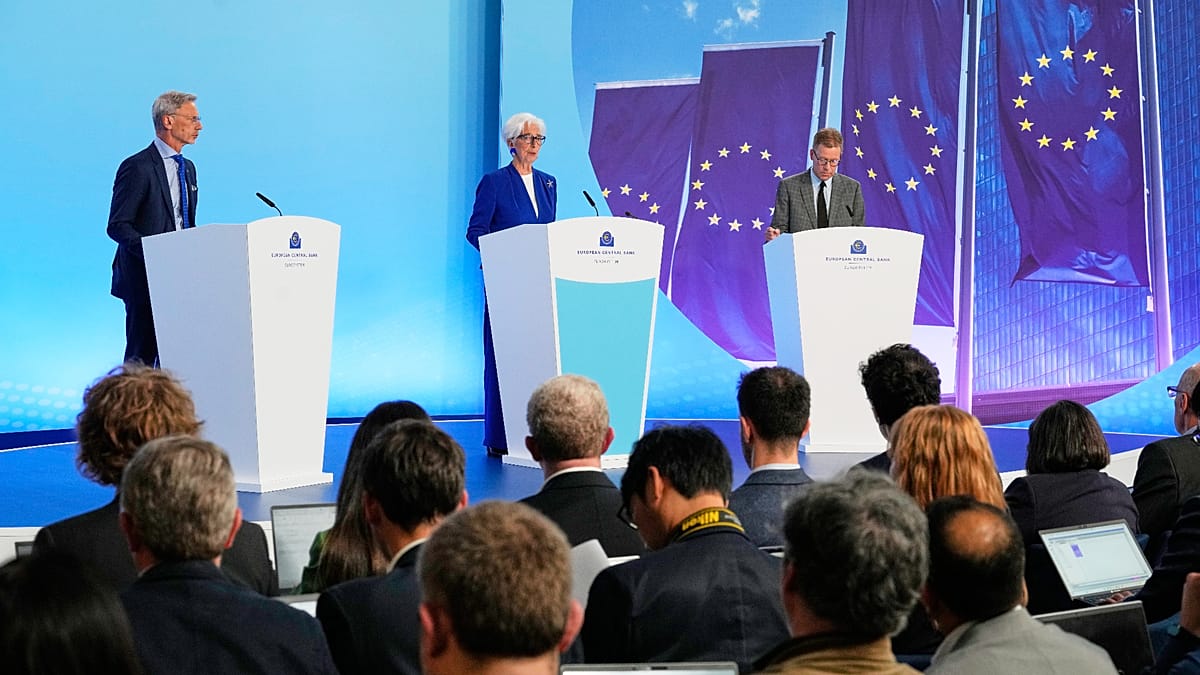
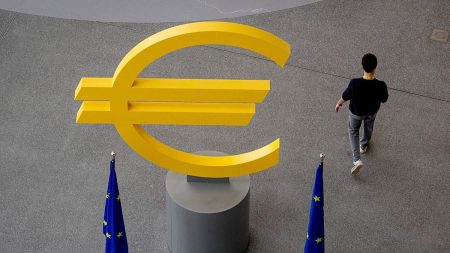
أظهرت دراسة صادرة عن البنك المركزي الأوروبي يوم الخميس أن الخطابات والحوارات التي يدلي بها واضعو السياسات في البنك يمكن أن تحرك الأسواق المالية بقدر ما تفعل الإعلانات الرسمية المتعلقة بالسياسة النقدية.
اعلان

اعلان
وتبيّن للباحثين الاقتصاديين كلوديانا إستريفي وفلورِنس أودِندال وجيوليا سستريري أن الأسواق لا تتفاعل مع قرارات السياسة النقدية التي يصدرها البنك كل ستة أسابيع فحسب، بل تستجيب أيضا لما يقوله كبار المسؤولين بين الاجتماعات.
فمثل هذه التدخلات العلنية تسهم في تشكيل توقعات الأسواق بشأن اتجاه السياسة النقدية، وهو ما ينعكس بدوره على معدلات التضخم والبطالة في كامل منطقة اليورو (المصدر باللغة الإنجليزية).
ورغم أن تأثير خطاب أو مقابلة بعينها قد يكون محدودا أو صعب القياس، إلا أن الدراسة خلصت إلى أن الأثر التراكمي لهذه الرسائل يمكن أن يوازي تأثير الإعلانات الرسمية للسياسة النقدية.
وقال الباحثون في تدوينة على موقع البنك المركزي الأوروبي (المصدر باللغة الإنجليزية): “تظهر نتائجنا أن رد فعل الأسواق على أحداث التواصل بين الاجتماعات يكون في كثير من الأحيان بمستوى ردّها على الإعلانات الرسمية لقرارات مجلس الحكام”.
وأضافوا: “نجد أيضا أن أحداث التواصل بين الاجتماعات تساعدنا على تقدير الأثر الاقتصادي للسياسة النقدية في منطقة اليورو بشكل أدق”.
أنشأ الباحثون قاعدة بيانات “Euro Area Communication Event Study” تضم 304 قرارا رسميا للسياسة النقدية وحوالي 5.000 حدث علني بين كانون الثاني/يناير 1999 وبداية 2024.
وحرصت الدراسة على تحليل الخطابات والمقابلات التي ألقاها رؤساء البنك المركزي الأوروبي وأعضاء مجلس الإدارة ومحافظو البنوك المركزية الوطنية في ألمانيا وفرنسا وإسبانيا وإيطاليا، وهي الدول الأربع الأكبر داخل منطقة اليورو.
وجاء في الدراسة: “وجدنا أن نحو 45% من الإعلانات الرسمية للسياسة النقدية أدت إلى رد فعل كبير في الأسواق. في المقابل، كانت نتائج أحداث التواصل بين الاجتماعات أكثر تنوعا، ونسبة أقل منها هي التي أفرزت رد فعل ملحوظا”، مشيرين إلى أن هذه النتائج ليست مفاجئة.
وأوضح الباحثون أن “الإعلانات الرسمية التي تعقب اجتماعات مجلس الحكام تتركز بطبيعتها على قرارات السياسة النقدية، في حين أن أحداث التواصل بين الاجتماعات تتناول طيفا أوسع بكثير من القضايا”.
ومع ذلك، فإن مثل هذه التدخلات العلنية تحدث بوتيرة أعلى بكثير من الإعلانات الرسمية، ما يجعل أثرها التراكمي على الأسواق ذا وزن كبير.
كما قاس الباحثون أي الشخصيات يكون تأثيرها أكبر في الأسواق عبر الخطابات والحوارات. وتبيّن أن رؤساء البنك المركزي الأوروبي يتركون “أكبر تأثير في المتوسط”، يليهم محافظو البنوك المركزية الوطنية ثم أعضاء مجلس إدارة البنك.
وتخلص الدراسة إلى أن ذلك “يبرز أهمية النظر إلى ما هو أبعد من رئيس البنك المركزي الأوروبي وأعضاء المجلس التنفيذي عند تحليل التواصل المرتبط بالسياسة النقدية في اتحاد نقدي غير متجانس، تختلف فيه البلدان بشكل كبير من حيث البنى الاقتصادية ومستويات الدين العام والأوضاع المالية للأسر والشركات”.